
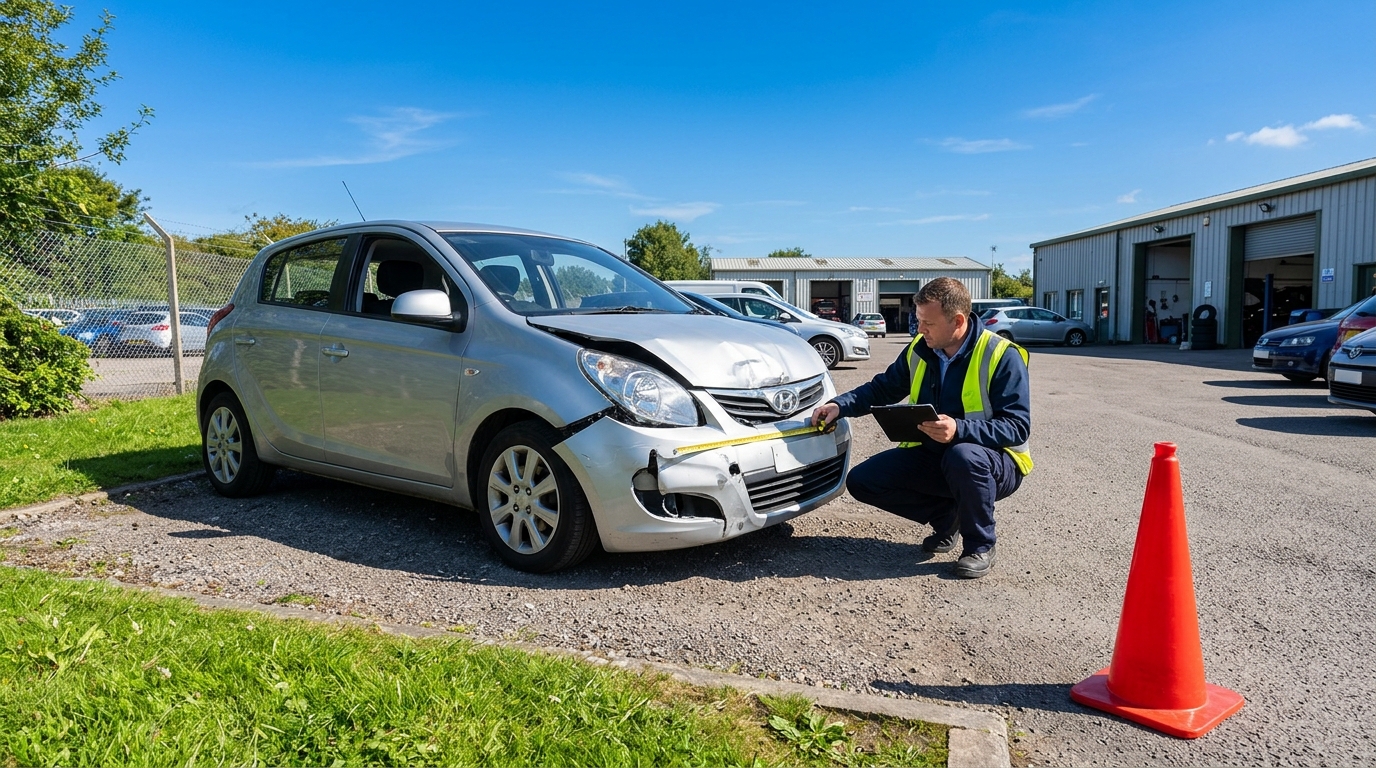
Wartość samochodu przed wypadkiem, wartość pozostałości i koszt naprawy decydują o rozliczeniu uszkodzonego auta. Te trzy kwoty łączy jedno: od ich prawidłowego ustalenia zależy, czy ubezpieczyciel zasadnie orzeknie szkodę całkowitą i ile wypłaci. Jeżeli po odjęciu wartości wraku odszkodowanie wygląda podejrzanie nisko, trzeba sprawdzić obie wyceny, a nie tylko końcową kwotę. Szkoda całkowita oznacza co do zasady odszkodowanie obliczane jako różnica wartości pojazdu przed zdarzeniem i wartości jego pozostałości, ale zasady kwalifikacji szkody z OC i AC są inne. Poniżej wyjaśniono sposób obliczeń, najczęstsze błędy w kosztorysach oraz dokumenty potrzebne do zakwestionowania wyceny.
Kiedy ubezpieczyciel stwierdza szkodę całkowitą?
Szkoda całkowita nie oznacza automatycznie, że samochodu nie da się naprawić. W rozliczeniu ubezpieczeniowym chodzi przede wszystkim o ekonomiczny sens naprawy. Auto z uszkodzonym przodem i sprawnym silnikiem również może zostać rozliczone jako szkoda całkowita, jeżeli przewidywane koszty naprawy przekroczą właściwy próg.
Szkoda całkowita z OC sprawcy
W przypadku OC sprawcy podstawą są zasady naprawienia szkody wynikające z art. 361 i 363 Kodeksu cywilnego. Przy typowej szkodzie komunikacyjnej ekonomiczna szkoda całkowita występuje wtedy, gdy uzasadniony koszt naprawy przekracza wartość samochodu sprzed zdarzenia. Nie obowiązuje tutaj umowny próg 70%, znany z wielu polis autocasco.
Jeżeli samochód był wart 40 000 zł, a prawidłowo ustalony koszt naprawy wynosi 32 000 zł, samo przekroczenie 70% wartości auta nie uzasadnia rozliczenia szkody całkowitej z OC. Kosztorys trzeba jednak oceniać pod kątem rzeczywistego zakresu uszkodzeń, technologii naprawy i właściwych cen.
Szkoda całkowita z autocasco
W AC decydują zapisy ogólnych warunków ubezpieczenia, czyli OWU. Często stosowany próg wynosi 70% wartości pojazdu, ale nie jest to reguła ustawowa. Trzeba sprawdzić zarówno sam procent, jak i definicję kosztów przyjmowanych do kwalifikacji szkody.
Dotyczy to polis oferowanych m.in. przez PZU, Wartę, ERGO Hestię i Allianz: wiążące są warunki konkretnego produktu oraz jego wersja obowiązująca przy zawarciu umowy. Znaczenie mają również klauzule stałej wartości pojazdu, udział własny czy sposób uwzględniania VAT. Sama suma ubezpieczenia wpisana na polisie nie zawsze przesądza o wartości przyjętej do wypłaty.
Jak wyliczyć odszkodowanie za szkodę całkowitą?
Podstawowy wzór to: wartość auta przed szkodą minus wartość pozostałości. Koszt naprawy służy przede wszystkim do ustalenia sposobu rozliczenia; przy szkodzie całkowitej nie jest kwotą wypłacaną właścicielowi.
Odszkodowanie = wartość pojazdu przed zdarzeniem − wartość pozostałości. Przy wartości auta 50 000 zł i pozostałościach wycenionych na 14 000 zł podstawowa kwota odszkodowania wynosi 36 000 zł.
Poniższe przykłady pokazują, dlaczego należy kontrolować obie strony tego działania. Kwoty są przykładowe, a zestawienie nie uwzględnia potrąceń umownych z AC ani kwestii odliczania VAT.
| Wariant wyceny | Wartość auta przed szkodą | Wartość pozostałości | Odszkodowanie |
|---|---|---|---|
| Wycena wyjściowa | 50 000 zł | 14 000 zł | 36 000 zł |
| Korekta zaniżonej wartości auta | 54 000 zł | 14 000 zł | 40 000 zł |
| Korekta zawyżonej wartości pozostałości | 50 000 zł | 10 000 zł | 40 000 zł |
Zaniżenie wartości samochodu o 4 000 zł i zawyżenie wartości wraku o taką samą kwotę mają identyczny skutek: obniżają odszkodowanie o 4 000 zł. Dlatego reklamacja ograniczona do stwierdzenia „auto było warte więcej” może pomijać równie istotny błąd.
Jak sprawdzić wycenę samochodu i pozostałości?
Wycena musi dotyczyć konkretnego samochodu, a nie przeciętnego egzemplarza tego modelu. Ubezpieczyciele i rzeczoznawcy korzystają m.in. z systemów Info-Ekspert oraz Eurotax. Wynik zależy jednak od prawidłowego wprowadzenia danych i uzasadnienia korekt.
Wartość pojazdu przed zdarzeniem
Należy sprawdzić wersję silnika, rok produkcji, datę pierwszej rejestracji, przebieg i wyposażenie. Pominięcie automatycznej skrzyni biegów albo przyjęcie przebiegu 240 000 km zamiast 140 000 km może istotnie zmienić rezultat. Kontroli wymagają także potrącenia za wcześniejsze uszkodzenia, import czy stan techniczny.
Pomocne są faktury serwisowe, historia przeglądów, zdjęcia sprzed kolizji oraz porównywalne ogłoszenia. Warto zebrać 3–5 ofert aut o zbliżonym roczniku, silniku i przebiegu. Ceny ofertowe nie są cenami transakcyjnymi, więc stanowią argument pomocniczy, a nie automatyczny dowód konkretnej wartości.
Wartość wraku i oferta z aukcji
Wartość pozostałości powinna odpowiadać kwocie rzeczywiście możliwej do uzyskania za uszkodzony pojazd. Jeżeli ubezpieczyciel wskazuje ofertę z aukcji na 18 000 zł, trzeba zażądać informacji o kupującym, terminie ważności propozycji oraz warunkach odbioru i zapłaty.
Istotne jest także to, czy oferent zna pełny zakres uszkodzeń i czy nie uzależnia ceny od dodatkowych oględzin. Niewiążąca deklaracja albo oferta, której nie da się zrealizować na podanych warunkach, nie potwierdza sama w sobie rynkowej wartości pozostałości.
Wrak pozostaje własnością poszkodowanego. Samo wypłacenie odszkodowania nie przenosi własności auta na ubezpieczyciela i nie zobowiązuje właściciela do sprzedaży wskazanemu nabywcy.
Co jeszcze wpływa na wysokość wypłaty?
Kwota z podstawowego wzoru nie zawsze jest końcowym przelewem. Przy OC znaczenie ma m.in. prawo poszkodowanego do odliczenia VAT oraz ewentualne przyczynienie do powstania szkody, oceniane zgodnie z art. 362 Kodeksu cywilnego.
Osoba prywatna, która nie odlicza VAT, co do zasady rozlicza szkodę w wartościach brutto. Przedsiębiorca uprawniony do odliczenia 50% albo 100% VAT wymaga odpowiedniego uwzględnienia tego prawa. Wartość pojazdu i pozostałości trzeba porównywać przy spójnym podejściu do podatku.
W AC należy dodatkowo sprawdzić udział własny. Jeżeli zgodnie z umową wynosi on 1 000 zł i podlega odjęciu od odszkodowania obliczonego na 36 000 zł, wypłata wyniesie 35 000 zł. Inne ograniczenia wynikają z konkretnej polisy, dlatego nie wolno przenosić zasad z jednego wariantu AC na drugi.
Rozliczenie samochodu nie wyczerpuje wszystkich możliwych roszczeń z OC. Uzasadnione koszty holowania, parkowania czy najmu pojazdu zastępczego rozpatruje się odrębnie. Trzeba wykazać ich związek ze zdarzeniem, celowość i wysokość, np. fakturą za holowanie na 600 zł.
Jak zakwestionować zaniżone odszkodowanie?
Reklamacja powinna wskazywać konkretne błędy i żądaną kwotę dopłaty. Najpierw należy uzyskać pełne kalkulacje wartości auta, pozostałości oraz kosztów naprawy. Bez nich trudno ustalić, czy problemem jest błędna kwalifikacja szkody, czy samo wyliczenie wypłaty.
- Wskaż błędne dane: np. niewłaściwy przebieg, brak wyposażenia lub nieuzasadnioną korektę za wcześniejszą naprawę.
- Dołącz dowody: dokumentację serwisową, zdjęcia, porównywalne oferty albo opinię niezależnego rzeczoznawcy.
- Przedstaw obliczenie: np. 54 000 zł wartości auta minus 12 000 zł pozostałości daje 42 000 zł odszkodowania.
- Określ dopłatę: przy wypłaconych 36 000 zł żądanie w tym przykładzie wynosi 6 000 zł.
Termin podstawowej wypłaty z OC wynosi 30 dni od zgłoszenia szkody. Wynika to z art. 14 ustawy z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, UFG i PBUK. Ustawa przewiduje wyjątki, gdy ustalenie odpowiedzialności lub wysokości odszkodowania w tym czasie jest niemożliwe; bezsporna część powinna jednak zostać wypłacona w terminie podstawowym.
Na reklamację ubezpieczyciel odpowiada zasadniczo w ciągu 30 dni, a w szczególnie skomplikowanych sprawach – do 60 dni, po spełnieniu ustawowych obowiązków informacyjnych. Podstawą jest ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego i o Rzeczniku Finansowym. Po wyczerpaniu postępowania reklamacyjnego dostępna jest pomoc Rzecznika Finansowego oraz droga sądowa.
Najczęstsze pytania
Orzeczenie szkody całkowitej nie jest nakazem złomowania samochodu. O dalszym postępowaniu decydują stan pojazdu, wymagania techniczne i decyzja właściciela.
Czy po szkodzie całkowitej można naprawić samochód?
Tak, jeżeli naprawa pozwoli przywrócić bezpieczny stan pojazdu i spełnić wymagania dopuszczenia do ruchu. Rozliczenie szkody jako całkowitej nie zmienia jednak automatycznie odszkodowania w zwrot wszystkich kosztów naprawy, np. 55 000 zł przy aucie wartym wcześniej 40 000 zł.
Czy trzeba sprzedać wrak za cenę wskazaną przez ubezpieczyciela?
Nie ma obowiązku sprzedaży wskazanemu kupującemu. Jeśli jednak podstawą wyceny jest oferta na 14 000 zł, której nie da się zrealizować, należy udokumentować ten fakt i zażądać ponownego ustalenia wartości pozostałości.
Czy przyjęcie odszkodowania zamyka drogę do dopłaty?
Samo otrzymanie przelewu nie oznacza zrzeczenia się dalszych roszczeń. Inne skutki może mieć podpisanie ugody, dlatego trzeba sprawdzić, czy dokument obejmuje wyłącznie określoną dopłatę, czy całe roszczenie wynikające ze zdarzenia.
Czy szkoda całkowita z AC zawsze zaczyna się od 70% wartości auta?
Nie – próg wynika z OWU konkretnej umowy, a nie z jednej ustawowej wartości. Trzeba sprawdzić również sposób liczenia kosztów naprawy, ponieważ to on decyduje, czy wskazany próg został rzeczywiście przekroczony.