
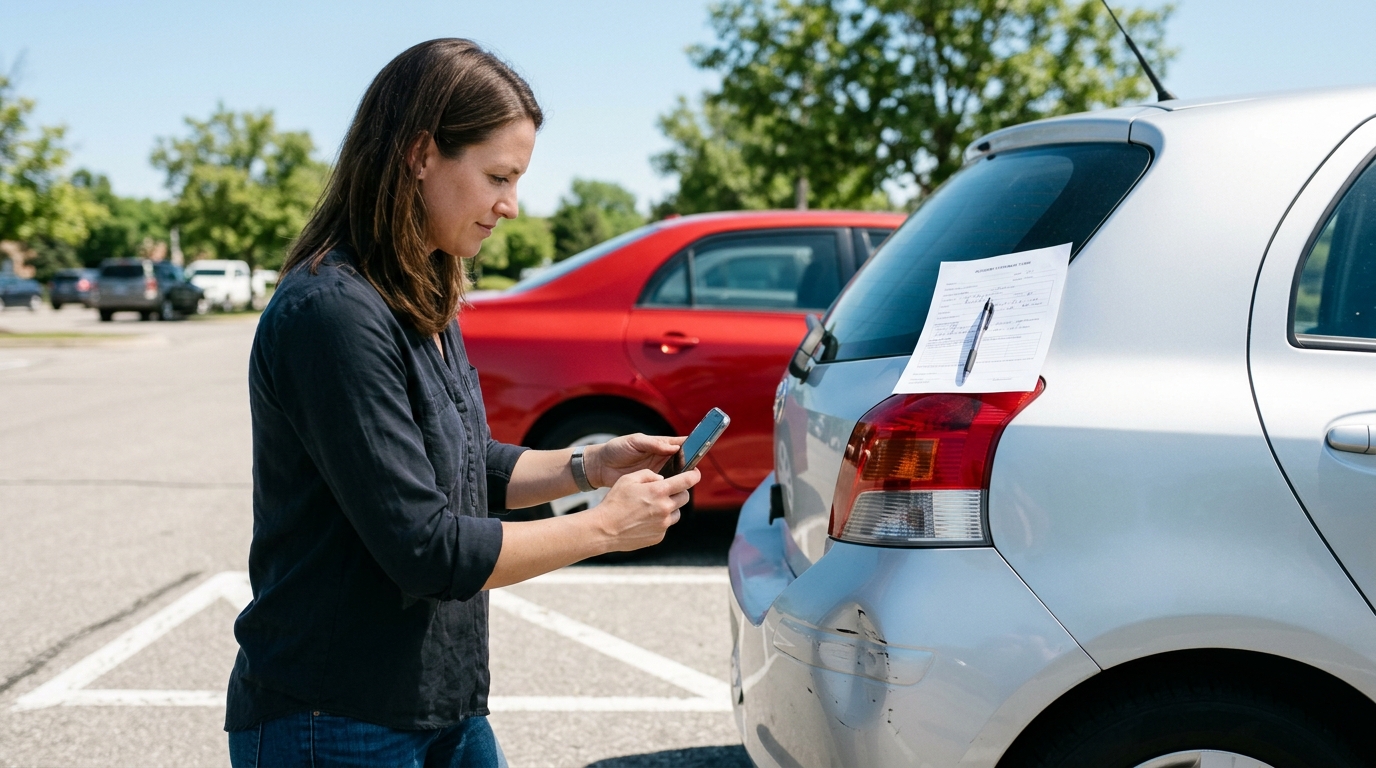
Po zderzeniu na parkingu albo na skrzyżowaniu łatwo skupić się na pękniętym zderzaku, a przeoczyć podpis sprawcy, numer polisy lub zdjęcie ustawienia samochodów, które później przesądzi o sprawnej wypłacie odszkodowania. Dokumenty robią różnicę. Zgłoszenie stłuczki do ubezpieczalni nie wymaga kompletnej teczki od pierwszego dnia, ale wymaga właściwego adresata i udokumentowania zdarzenia. Poniżej wyjaśniono, co zebrać na miejscu, jak zgłosić szkodę z OC lub AC oraz które terminy dotyczą kierowcy, a które ubezpieczyciela. Szczególną uwagę warto zwrócić na różnicę między terminem zgłoszenia a terminem wypłaty – to nie jest ten sam zegar.
Co zrobić po stłuczce, zanim zgłosisz szkodę?
Bezpieczeństwo ma pierwszeństwo przed dokumentacją. Zatrzymaj pojazd, zabezpiecz miejsce i sprawdź, czy ktoś potrzebuje pomocy. Jeśli są ranni, występuje zagrożenie albo istnieje podejrzenie przestępstwa, zadzwoń pod 112 i wykonuj polecenia służb.
Przy kolizji bez rannych, gdy uczestnicy zgadzają się co do przebiegu zdarzenia, nie ma obowiązku wzywania Policji. Samochody trzeba usunąć z jezdni, jeżeli utrudniają ruch lub stwarzają zagrożenie. Zdjęcia ich ustawienia wykonaj przed przestawieniem tylko wtedy, gdy jest to bezpieczne i nie opóźnia usunięcia zagrożenia.
Policję warto wezwać, gdy drugi kierowca odmawia podania danych, kwestionuje przebieg zdarzenia albo zachowuje się tak, jakby był pod wpływem alkoholu. Nie podpisuj oświadczenia, którego treść jest niezgodna z faktami. Podpis pod opisem, że doszło do wymuszenia pierwszeństwa, nie jest jedynie potwierdzeniem wymiany danych.
Jeżeli po pozornie drobnej stłuczce pojawia się ból, zawroty głowy lub inne dolegliwości, nie traktuj zdarzenia wyłącznie jako szkody w samochodzie. Zgłoś objawy służbom i zadbaj o dokumentację medyczną.
Jak zgłosić stłuczkę do ubezpieczalni: OC sprawcy czy własne AC?
Szkodę wyrządzoną przez innego kierowcę zgłasza się co do zasady do ubezpieczyciela jego OC. Ochronę pojazdu na dzień zdarzenia można sprawdzić w bazie Ubezpieczeniowego Funduszu Gwarancyjnego (UFG), podając numer rejestracyjny lub VIN oraz datę kolizji. Zdjęcie polisy sprawcy jest pomocne, ale nie jest warunkiem rozpoczęcia zgłoszenia.
Ubezpieczyciele, m.in. PZU, Warta, ERGO Hestia i Allianz, udostępniają formularze internetowe oraz obsługę telefoniczną. Po zgłoszeniu zachowaj numer szkody i potwierdzenie daty jej przyjęcia. Formularz online zwykle ułatwia dołączenie zdjęć i późniejsze sprawdzenie, co rzeczywiście przesłano.
Wybór ścieżki zależy od odpowiedzialności za zdarzenie i zakresu własnej polisy:
| Sytuacja | Gdzie zgłosić? | Podstawa rozliczenia |
|---|---|---|
| Znany sprawca z ważnym OC | Do ubezpieczyciela sprawcy | OC posiadacza pojazdu sprawcy |
| Szkoda spełnia warunki BLS | Do własnego ubezpieczyciela OC | Bezpośrednia Likwidacja Szkód; zakres zależy od zasad usługi |
| Własna wina lub brak ustalonego sprawcy | Do własnego ubezpieczyciela AC | Zakres ochrony określony w OWU |
| Znany sprawca bez ważnego OC | Za pośrednictwem ubezpieczyciela oferującego OC komunikacyjne | Postępowanie dotyczące odpowiedzialności UFG |
Przy szkodzie parkingowej spowodowanej przez nieznany pojazd UFG nie pokrywa automatycznie kosztów uszkodzonego zderzaka. Dla szkód w mieniu wyrządzonych przez niezidentyfikowanego sprawcę obowiązują szczególne warunki ustawowe. Przy samej rysie bez poszkodowanych osób praktyczną ścieżką pozostaje AC, o ile obejmuje takie zdarzenie.
Dokumenty do zgłoszenia stłuczki – co przygotować?
Oświadczenie sprawcy i zdjęcia
Nie trzeba używać formularza ubezpieczyciela. Oświadczenie można spisać na zwykłej kartce, pod warunkiem że pozwala ustalić uczestników oraz przebieg kolizji. Powinno zawierać:
- datę, godzinę i dokładne miejsce zdarzenia;
- imiona, nazwiska, adresy i dane kontaktowe uczestników oraz dane właścicieli pojazdów, jeśli są inne;
- marki i numery rejestracyjne samochodów, nazwę ubezpieczyciela OC sprawcy oraz numer polisy, jeśli jest dostępny;
- opis manewrów, wskazanie osoby odpowiedzialnej, widoczne uszkodzenia i podpisy uczestników;
- szkic sytuacyjny oraz dane świadków, jeśli byli obecni.
Zrób zdjęcia całych samochodów, tablic rejestracyjnych, uszkodzeń z bliska oraz otoczenia: znaków, pasów ruchu i miejsca kontaktu pojazdów. Jedno zbliżenie pękniętego reflektora nie pokazuje, kto zmieniał pas. Zachowaj też oryginalny plik z wideorejestratora, a nie tylko nagranie przesłane komunikatorem.
Dane właściciela i dokumenty do rozliczenia
Do zgłoszenia przygotuj dane właściciela, numer rejestracyjny, VIN, opis zdarzenia i numer rachunku do wypłaty. Ubezpieczyciel może poprosić o dokumenty potwierdzające własność lub upoważnienie do działania. Przy leasingu potrzebne bywają dyspozycje leasingodawcy dotyczące naprawy albo wypłaty.
Jeśli interweniowała Policja, podaj jednostkę prowadzącą sprawę i numer sprawy, o ile jest znany. Nie odkładaj zgłoszenia tylko dlatego, że nie masz jeszcze notatki policyjnej. Brakujące materiały można uzupełnić w toku likwidacji.
Faktury za holowanie, parking czy samochód zastępczy zachowaj wraz z uzasadnieniem wydatku. Przy roszczeniu z OC zwrot dotyczy kosztów celowych i ekonomicznie uzasadnionych, a nie dowolnej usługi wybranej bez związku ze szkodą.
Ważne terminy: zgłoszenie szkody i wypłata odszkodowania
Ile czasu ma kierowca na zgłoszenie?
W OC sprawcy nie obowiązuje uniwersalny termin „7 dni na zgłoszenie stłuczki”. Szkodę warto zgłosić niezwłocznie, ponieważ z upływem czasu trudniej zabezpieczyć nagrania i wykazać związek uszkodzeń z kolizją. Termin przedawnienia nie jest zalecanym terminem oczekiwania.
Zgodnie z art. 819 § 3 i art. 442¹ Kodeksu cywilnego roszczenie poszkodowanego wobec ubezpieczyciela OC przedawnia się według zasad dotyczących odpowiedzialności sprawcy. Zasadniczy termin wynosi 3 lata od uzyskania – albo możności uzyskania przy należytej staranności – wiedzy o szkodzie i osobie zobowiązanej do jej naprawienia. Przepisy przewidują dodatkowe granice i wyjątki, m.in. dla szkód wynikających z przestępstwa.
Przy AC termin zgłoszenia określają ogólne warunki ubezpieczenia (OWU). Nie wolno przenosić terminu z jednej polisy na drugą. Samo spóźnienie nie oznacza automatycznie utraty odszkodowania: znaczenie mają warunki z art. 818 Kodeksu cywilnego, w tym wpływ naruszenia obowiązku na rozmiar szkody lub możliwość ustalenia jej okoliczności.
Ile czasu ma ubezpieczyciel na wypłatę?
Podstawowy termin wypłaty z OC wynosi 30 dni od zgłoszenia szkody. Wynika to z art. 14 ustawy z 22 maja 2003 r. o ubezpieczeniach obowiązkowych, UFG i PBUK. Jeżeli wyjaśnienie odpowiedzialności lub wysokości świadczenia w tym czasie jest niemożliwe, wypłata powinna nastąpić w ciągu 14 dni od chwili, gdy przy należytej staranności wyjaśnienie stało się możliwe.
Co do zasady granicą jest 90 dni od zgłoszenia. Wyjątek dotyczy sytuacji, gdy ustalenie odpowiedzialności albo wysokości odszkodowania zależy od toczącego się postępowania karnego lub cywilnego. Ubezpieczyciel musi wyjaśnić przyczyny zwłoki i wypłacić bezsporną część świadczenia w ustawowym terminie.
30 dni to podstawowy termin wypłaty z OC, a nie termin, w którym poszkodowany ma zgłosić kolizję. Brak wszystkich dokumentów nie daje ubezpieczycielowi prawa do bezterminowego odkładania sprawy.
Dla AC podstawowe zasady terminów wynikają z art. 817 Kodeksu cywilnego: 30 dni od zawiadomienia oraz dodatkowy termin 14 dni na wyjaśnienie sprawy w przewidzianych prawem okolicznościach. Ustawowej granicy 90 dni właściwej dla OC nie należy automatycznie stosować do AC.
Oględziny i naprawa samochodu po zgłoszeniu szkody
Ubezpieczyciel musi mieć możliwość zweryfikowania uszkodzeń. Oględziny odbywają się stacjonarnie albo na podstawie zdjęć, zależnie od procedury i rozmiaru szkody. Przed rozpoczęciem naprawy uzgodnij sposób dokumentacji i zachowaj potwierdzenie ustaleń.
Jeżeli trzeba pilnie zabezpieczyć samochód przed dalszym niszczeniem, udokumentuj stan przed pracami, ich zakres oraz koszt. Przykładem jest zabezpieczenie rozbitej szyby przed deszczem. Nie kontynuuj jazdy autem z wyciekiem płynu, uszkodzonym oświetleniem lub elementami zagrażającymi bezpieczeństwu.
Gdy po demontażu zderzaka warsztat odkryje uszkodzenie belki, powinien zgłosić szkodę dodatkową i przedstawić dokumentację. Pierwszy kosztorys nie zamyka rozliczenia niewidocznych wcześniej uszkodzeń.
Co zrobić, gdy odszkodowanie jest za niskie?
Reklamacja powinna wskazywać konkretne błędy w wycenie. Porównaj kosztorys z zakresem uszkodzeń, cenami części i ofertą warsztatu. Dołącz kalkulację naprawy, zdjęcia oraz faktury, jeżeli koszty zostały już poniesione.
Ubezpieczyciel ma zasadniczo 30 dni na odpowiedź na reklamację, a w szczególnie skomplikowanej sprawie – maksymalnie 60 dni, po wyjaśnieniu przyczyn wydłużenia. Zasady określa ustawa z 5 sierpnia 2015 r. o rozpatrywaniu reklamacji przez podmioty rynku finansowego i o Rzeczniku Finansowym. Po wyczerpaniu reklamacji można zwrócić się do Rzecznika Finansowego.
Najczęstsze pytania
Czy można zgłosić stłuczkę bez oświadczenia sprawcy?
Tak. Trzeba opisać zdarzenie i przedstawić dostępne dowody, np. zdjęcia, nagranie lub dane świadków. Brak podpisanego oświadczenia nie wyklucza odszkodowania, ale utrudnia ustalenie odpowiedzialności.
Czy sprawca musi zgłosić kolizję swojemu ubezpieczycielowi?
Uczestnik objęty ubezpieczeniem obowiązkowym ma ustawowy obowiązek niezwłocznego powiadomienia ubezpieczyciela o zdarzeniu. Poszkodowany nie musi jednak czekać na zgłoszenie sprawcy – sam zgłasza roszczenie z jego OC.
Czy można naprawić samochód przed oględzinami?
Nie ma ogólnego zakazu, ale naprawa bez odpowiedniej dokumentacji utrudnia wykazanie zakresu szkody. Najbezpieczniej najpierw uzgodnić oględziny lub dokumentację zdjęciową i zachować rachunki oraz uszkodzone części, jeśli jest to wykonalne.
Czy wypłata pieniędzy oznacza zakończenie sprawy?
Sama wypłata nie odbiera prawa do żądania dopłaty, jeżeli odszkodowanie jest zaniżone. Inne skutki może mieć podpisanie ugody zawierającej zrzeczenie się dalszych roszczeń – jej treść trzeba sprawdzić przed akceptacją.